


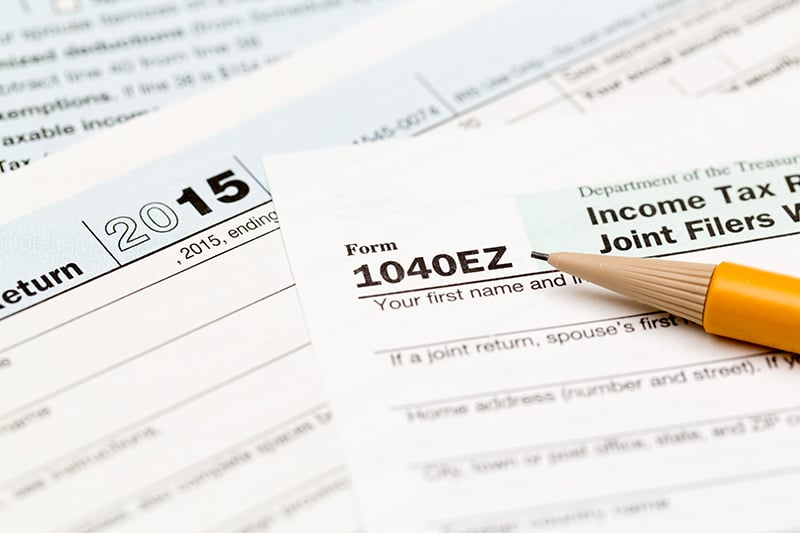
فرم 1040-A سازمان درآمد داخلی (IRS) نسخه سادهشدهای از فرم 1040 بود که توسط مودیان مالیاتی ایالات متحده برای ارائه اظهارنامه مالیاتی سالانه استفاده میشد. برای واجد شرایط بودن استفاده از فرم 1040-A، فرد باید شرایط خاصی را برآورده میکرد، از جمله عدم تفکیک کسورات (itemizing deductions)، عدم مالکیت کسبوکار، و داشتن درآمد مشمول مالیات کمتر از 100,000 دلار. این فرم که بهصورت غیررسمی بهعنوان «فرم کوتاه» شناخته میشد، برای سال مالیاتی 2018 حذف شد و جای خود را به فرم 1040 بازطراحیشده داد که در همان سال معرفی شد.
نکات کلیدی
- فرم 1040-A نسخه سادهشدهای از فرم 1040 برای ارائه مالیات بر درآمد فردی بود.
- مودیانی که از فرم 1040-A استفاده میکردند، باید درآمدی مشمول مالیات کمتر از 100,000 دلار داشتند و در طول سال مالیاتی از گزینههای سهام تشویقی (incentive stock options) استفاده نکرده بودند.
- IRS فرم 1040-A را برای سال مالیاتی 2018 به نفع فرم 1040 بازطراحیشده حذف کرد.
- نوع دیگری از فرم 1040، فرم 1040-EZ بود که حتی سادهتر از 1040-A بود و از سال مالیاتی 2018 نیز حذف شد.
چه کسانی باید فرم 1040-A: اظهارنامه مالیاتی فردی ایالات متحده را ارائه میدادند؟
اکثر مودیان ایالات متحده از فرم 1040 IRS برای ارائه اظهارنامه مالیاتی بر درآمد خود استفاده میکنند. فرم 1040 فرمی جامع است که برای مودیانی با سرمایهگذاریهای پیچیده، کسورات تفکیکی، چندین اعتبار مالیاتی و درآمد سالانه بیش از 100,000 دلار، فرصتهای بیشتری برای کاهش تعهدات مالیاتی فراهم میکند. از آنجا که معمولاً فرم 1040 نیاز به مدارک اضافی دارد، افرادی با شرایط مالیاتی سادهتر قبلاً میتوانستند بهجای آن از فرم 1040-A استفاده کنند.
فرم 1040-A نسخه سادهشدهای از فرم 1040 بود. این فرم دوصفحهای به مودیان اجازه میداد درآمدهای عادی، برخی کسورات و اعتبارات را گزارش دهند. افرادی که در یکی از پنج وضعیت اظهارنامه—مجرد، سرپرست خانوار، متأهل با اظهارنامه جداگانه، متأهل با اظهارنامه مشترک یا بیوه—قرار داشتند، میتوانستند از فرم 1040-A برای ارائه اظهارنامه مالیاتی خود استفاده کنند. اگرچه فرم 1040-A برای مودیان در هر سن و وضعیت اظهارنامه در دسترس بود، همه واجد شرایط استفاده از این فرم نبودند.
مودیانی که از فرم 1040-A استفاده میکردند، باید درآمدی مشمول مالیات کمتر از 100,000 دلار داشتند و در طول سال مالیاتی از گزینههای سهام تشویقی (ISO) استفاده نکرده بودند. درآمد گزارششده باید از دستمزد، حقوق، انعام، سود سرمایه، سود سهام، درآمد بهره، غرامت بیکاری، مستمری، سالیانه، مزایای مشمول مالیات تأمین اجتماعی و بازنشستگی راهآهن، بورسیه یا کمکهزینه مشمول مالیات و سود سهام صندوق دائمی آلاسکا بهدست آمده باشد. هر نوع درآمد دیگر، مانند درآمد کسبوکار، باید در فرم پیچیدهتر 1040 گزارش میشد.
فرم 1040-A چگونه کار میکرد؟
فرم 1040-A به مودیان این امکان را میداد که چندین کسر مالیاتی را برای کاهش درآمد مشمول مالیات خود ادعا کنند. بااینحال، تنها کسوراتی که میتوانستند ادعا کنند شامل بهره وام دانشجویی، شهریه و هزینههای آموزش عالی، هزینههای کلاس درس و مشارکتهای حساب بازنشستگی فردی (IRA) بود. مودیانی که از فرم 1040-A استفاده میکردند، نمیتوانستند کسورات تفکیکی را ادعا کنند. این محدودیت به این معنا بود که اگر فردی برای کسورات دیگر، مانند کمکهای خیریه یا بهره وام مسکن واجد شرایط بود و مجموع مبلغ کسر تفکیکی بیشتر از کسورات استاندارد بود، استفاده از فرم 1040-A برای او بهصرفه نبود.
فرم 1040-A همچنین امکان ادعای اعتبارات مالیاتی را فراهم میکرد. اعتبارات مالیاتی میزان کل مالیات بدهی مودی را کاهش میدهند. اعتباراتی که با این فرم قابل ادعا بودند شامل اعتبار فرصت آمریکایی (AOTC)، اعتبار درآمد کسبشده (EITC)، اعتبار مالیاتی فرزند و اعتبار اضافی مالیاتی فرزند، اعتبار مراقبت از فرزند و افراد تحت تکفل، اعتبار برای افراد مسن یا معلول و اعتبار مشارکت پسانداز بازنشستگی بودند.
فرم 1040-A در مقابل فرم 1040-EZ
نوع دیگری از فرم 1040، فرم 1040-EZ بود که حتی سادهتر و راحتتر از فرم 1040-A پر میشد و از سال مالیاتی 2018 حذف شد. اما با فرم 1040-EZ، فرد باید بهعنوان مودی مجرد یا متأهل با اظهارنامه مشترک اظهارنامه میداد، نمیتوانست کسورات را ادعا کند و تنها میتوانست اعتبار درآمد کسبشده (EITC) را ادعا نماید.
اگرچه فرم 1040-A کمی پیچیدهتر از فرم 1040-EZ بود، اما در مقایسه با فرم 1040 همچنان نسبتاً ساده بود. هنگامی که وضعیت مالی مودیان با وجود افراد تحت تکفل، کسورات ویژه و اعتبارات—مانند آنهایی که مرتبط با شهریه آموزش عالی بودند—پیچیدهتر میشد، اکثر مودیان نیاز داشتند از ارائه با فرم 1040-EZ به فرم 1040-A تغییر کنند.
فرم 1040 بازطراحیشده که برای سال مالیاتی 2018 معرفی شد، بهگونهای طراحی شده است که بسیار سادهتر از نسخه قبلی خود باشد. به همین دلیل، IRS هر دو فرم 1040-A و 1040-EZ را حذف کرد.
نتیجهگیری
فرم 1040-A نسخه سادهشدهای از فرم 1040 بود که برای مودیان مالیاتی فردی با شرایط مالیاتی سادهتر، مانند درآمد مشمول مالیات کمتر از 100,000 دلار و بدون استفاده از گزینههای سهام تشویقی، طراحی شده بود. این فرم امکان گزارش درآمدهای عادی، برخی کسورات و اعتبارات را فراهم میکرد، اما مودیان نمیتوانستند کسورات تفکیکی را ادعا کنند. با معرفی فرم 1040 بازطراحیشده در سال مالیاتی 2018، IRS فرم 1040-A و 1040-EZ را حذف کرد تا فرآیند ارائه مالیات را سادهتر و یکپارچهتر کند.




نظرات کاربران